


KALBAR PONTIANAK:25-September-2026-Tajuk tajam news.com
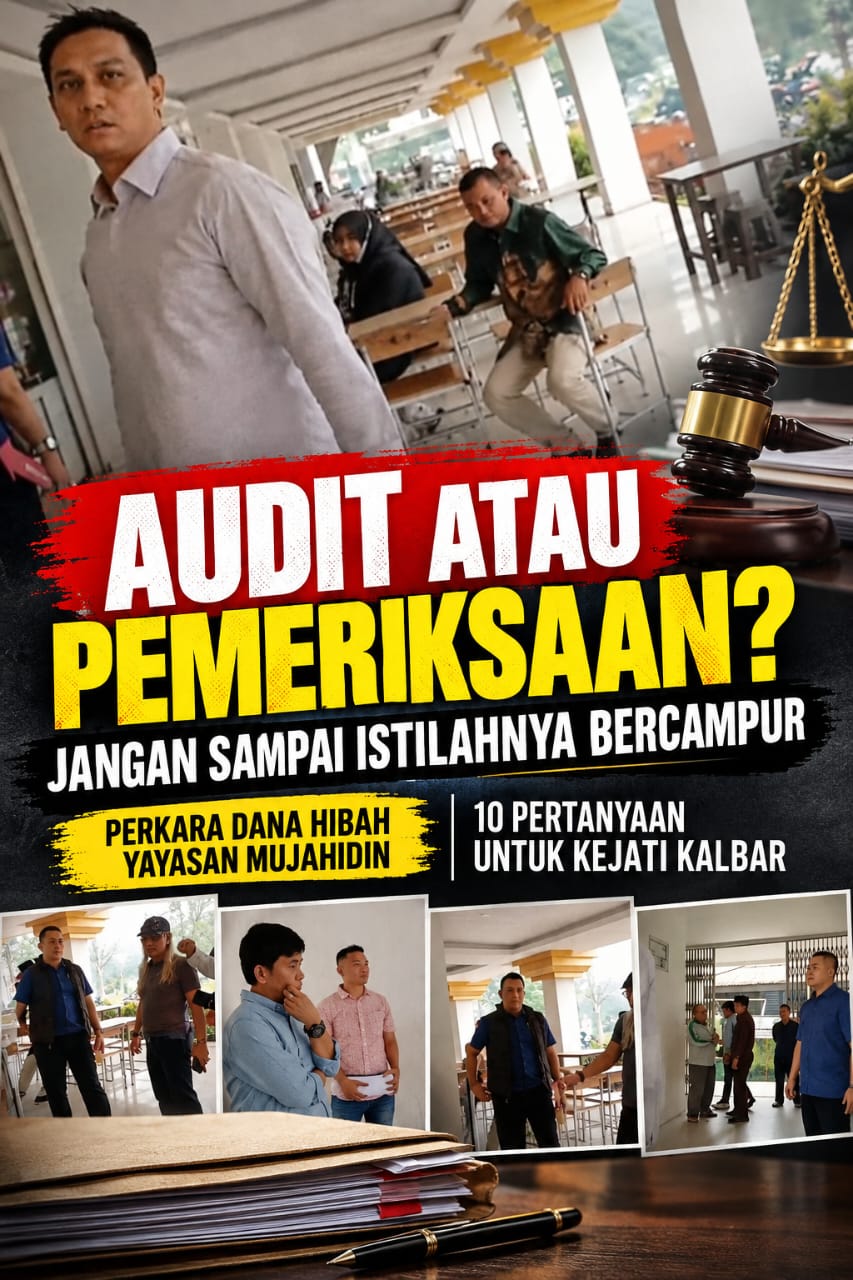
Dalam perkara dugaan korupsi dana hibah Yayasan Mujahidin, istilah “audit” dan “pemeriksaan” perlu dibedakan secara tegas.
Sebab, secara substansi, keduanya dapat mempunyai tujuan, kewenangan, metode, pelaksana dan keluaran yang berbeda.
Audit pada prinsipnya merupakan proses yang dilakukan untuk memperoleh dan mengevaluasi bukti secara sistematis terhadap informasi atau kegiatan tertentu berdasarkan kriteria yang telah ditetapkan.
Dalam konteks perkara dugaan kerugian keuangan negara, publik perlu mengetahui siapa auditor atau lembaga yang berwenang, ruang lingkup audit, metodologi, dokumen yang diperiksa serta bagaimana kesimpulan audit tersebut diperoleh.
Sedangkan pemeriksaan mempunyai pengertian yang lebih luas.
Pemeriksaan dapat berupa pengecekan dokumen, klarifikasi kepada pihak terkait, pemeriksaan fisik pekerjaan, pencocokan volume, peninjauan lapangan maupun tindakan lain untuk memperoleh fakta yang diperlukan dalam suatu proses hukum.
Karena itu, apabila yang dilakukan Kejati Kalbar sebenarnya adalah pemeriksaan lapangan atau pemeriksaan terhadap objek perkara, jangan kemudian disebut sebagai “audit ulang” tanpa adanya dasar yang jelas.
Sebaliknya, apabila memang telah dilakukan audit ulang, publik berhak mengetahui lembaga yang melakukan audit, dasar penugasannya, ruang lingkup audit, metodologi yang digunakan serta apakah hasilnya menghasilkan kesimpulan baru mengenai dugaan kerugian negara.
PERTANYAAN PALING MENDASAR
Maka pertanyaan publik kepada Kejati Kalbar bukan sekadar:
“Mengapa dilakukan audit ulang?”
Tetapi harus dipertegas menjadi:
“Apakah yang dilakukan sebenarnya audit, pemeriksaan, pemeriksaan fisik, pemeriksaan lapangan, atau bentuk verifikasi lainnya?”
Jika disebut audit, apa dasar dan kewenangan audit tersebut?
Jika disebut pemeriksaan, apa objek dan tujuan pemeriksaannya?
Jika disebut pemeriksaan lapangan, apa saja yang diperiksa dan bagaimana hasilnya digunakan dalam perkara?
Jika disebut penghitungan ulang kerugian negara, siapa yang melakukan penghitungan dan berdasarkan metodologi apa?
JANGAN MENCAMPURADUKKAN HASIL PEMERIKSAAN DENGAN HASIL AUDIT
Hal ini penting karena hasil pemeriksaan lapangan tidak otomatis sama dengan hasil audit, dan temuan pemeriksaan fisik juga tidak otomatis sama dengan kesimpulan mengenai kerugian keuangan negara.
Misalnya, pemeriksaan lapangan dapat digunakan untuk mengetahui kondisi fisik suatu bangunan.
Namun, untuk menyimpulkan adanya kerugian keuangan negara, masih diperlukan dasar perhitungan dan pembuktian yang relevan sesuai kewenangan serta prosedur yang berlaku.
Demikian pula, adanya perbedaan antara kondisi fisik bangunan dengan dokumen pekerjaan tidak dengan sendirinya membuktikan telah terjadi tindak pidana korupsi.
Semua fakta tersebut tetap harus dikaitkan dengan unsur tindak pidana yang didakwakan dan diuji dalam persidangan.
10 PERTANYAAN YANG PERLU DIJAWAB KEJATI KALBAR
Apakah yang dilakukan merupakan audit atau pemeriksaan?
Jika audit, siapa auditor atau lembaga yang melakukan?
Apa dasar hukum dan surat tugas pelaksanaan audit tersebut?
Apa ruang lingkup dan objek audit?
Jika pemeriksaan, apakah berupa pemeriksaan dokumen, pemeriksaan fisik, pemeriksaan lapangan atau verifikasi data?
Apa tujuan pemeriksaan tersebut dan apa fakta yang hendak dipastikan?
Apakah pemeriksaan tersebut menghasilkan data atau temuan baru?
Apakah terdapat perbedaan dengan hasil pemeriksaan atau penghitungan sebelumnya?
Jika terdapat penghitungan kerugian negara yang baru, siapa yang melakukan penghitungan dan apa metodologinya?
Bagaimana hasil audit atau pemeriksaan tersebut akan diajukan, dijelaskan dan diuji dalam persidangan, mengingat perkara sudah berada di hadapan majelis hakim?
PUBLIK MEMINTA ISTILAH YANG JELAS, PROSES YANG TERBUKA
Kejelasan istilah bukan persoalan administratif semata.
Dalam perkara yang menyangkut dugaan tindak pidana korupsi, publik perlu mengetahui apa yang sebenarnya dilakukan oleh aparat, berdasarkan kewenangan apa, untuk tujuan apa dan bagaimana hasilnya digunakan dalam proses hukum.
Karena itu, Tim Media meminta Kejati Kalbar tidak membiarkan istilah “audit ulang”, “pemeriksaan ulang”, “pemeriksaan lapangan” dan “penghitungan kerugian negara” bercampur tanpa penjelasan.
Jika audit, katakan audit.
Jika pemeriksaan, katakan pemeriksaan.
Jika pemeriksaan lapangan, jelaskan pemeriksaan lapangan.
Jika penghitungan kerugian negara, jelaskan siapa yang menghitung dan berdasarkan dasar apa.
Dengan demikian, publik dapat membedakan antara fakta pemeriksaan, hasil audit, penghitungan kerugian negara dan pembuktian tindak pidana.
Media tidak mengambil alih kewenangan auditor, penyidik, penuntut umum maupun majelis hakim.
Media hanya meminta agar setiap proses yang menjadi perhatian publik dapat dijelaskan secara transparan dan dapat dipertanggungjawabkan.
Sebab dalam penegakan hukum, istilah harus jelas, kewenangan harus jelas, bukti harus jelas, dan proses pembuktiannya harus dapat diuji di persidangan.